
把“米牛配资”想成一台会发热的温度计:融资利率就是刻度。利率上行时,杠杆投资的“呼吸阻力”立刻变大,利息成本会压缩净收益空间;利率下行时,资金成本下降,部分策略回报弹性随之增强。但现实不只看利率方向,还要看利率的变化斜率与波动幅度。
从货币政策传导看,利率并非孤立参数。央行关于货币政策与流动性管理的表述,常通过市场利率、资金供需来影响融资成本。学术与监管信息也强调杠杆交易的脆弱性:当融资条件收紧或市场波动放大时,风险会被“放大镜”效应扩散。参考:中华人民共和国中国人民银行公开披露的货币政策工具与市场利率相关信息(出处:央行官网/货币政策执行报告栏目)。
股市波动与配资并不是“谁更强就赢”的线性游戏。对杠杆投资者而言,收益往往来自价格变动与融资成本的净差,而价格变动本身可能具有厚尾与波动聚集特征。用研究论文的语言说:回报分布可能偏态、尾部风险显著。于是,融资利率变化与市场波动会共同决定“回报的形状”,不仅是平均水平。
实证上,可用GARCH类模型刻画波动聚集,用情景分析或蒙特卡洛仿真得到不同市场状态下的杠杆操作回报分布。你会发现:即使某策略的期望收益不错,极端波动下的损失概率也会显著抬升。监管与投资者教育材料中也常提示杠杆交易的风险,包括流动性风险与强制平仓风险。参考:证监会投资者教育相关资料与市场风险提示(出处:中国证监会官网/投资者教育栏目)。
让我们把“股市资金配比”当作研究中的核心自变量:资金来自自有资金与融资资金的比例。配比越高,杠杆越大,价格小幅波动对权益的影响越敏感。可把杠杆投资简化为:权益回报≈(资产收益×杠杆)−(融资成本)。这只是骨架,但已经足以解释为什么“利率变化”和“波动状态”会同时重塑回报。
数据分析框架建议包括:一是收集融资利率/资金成本的时间序列;二是收集对应标的与市场波动指标(如收益率、波动率、成交量与流动性代理变量);三是用回归或状态空间模型评估融资成本变化对净回报的边际影响;四是用压力测试模拟极端行情下的资金配比承受力。参考方法论:Hansen的GMM与稳健估计思想、Engle的ARCH/GARCH建模路线(出处:学界经典论文与教材,例:Engle, 1982, “Autoregressive Conditional Heteroscedasticity with Estimates of the Variance of United Kingdom Inflation”)。
为了避免把风险当作玄学,可以用“审计清单”替代口号:融资利率变化的幅度与频率;市场波动的状态切换(例如从低波到高波);资金配比对应的权益缓冲;以及交易期间的流动性约束。你会发现,杠杆操作回报并不只取决于“涨不涨”,还取决于“涨的速度”“融资成本的节拍”与“波动的合拍程度”。
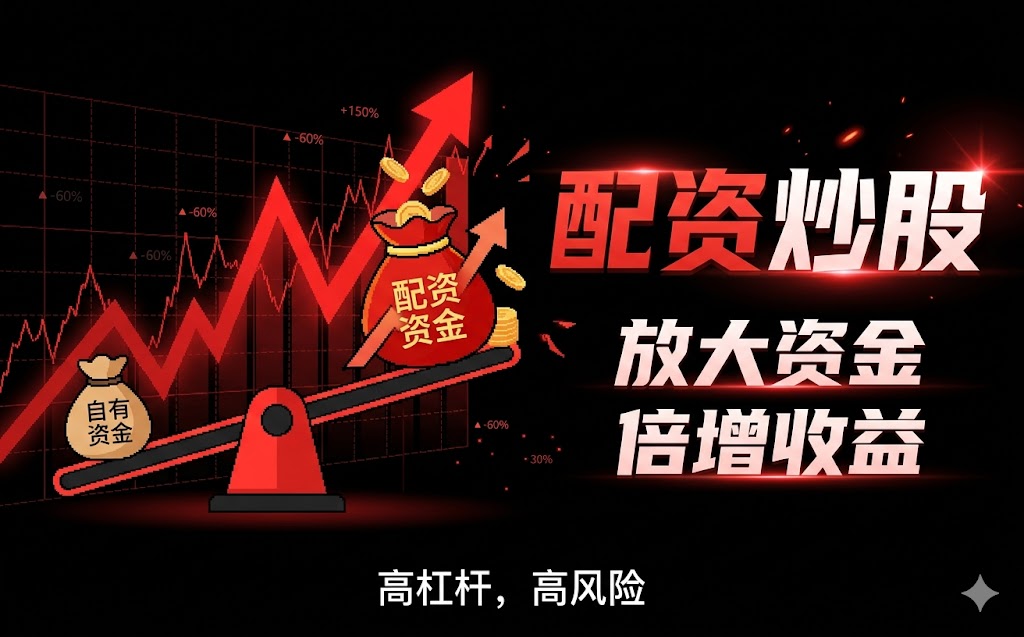
幽默点说:杠杆不是让你更接近财富,而是让你更接近“风险的原声带”。当数据告诉你利率上行且波动抬头时,模型往往会比情绪更诚实。
补充说明:本文用于研究讨论与风险教育,不构成任何投资建议或具体操作指引。
(参考资料汇总:央行官网货币政策与市场利率相关公开信息;证监会投资者教育与风险提示资料;Engle (1982) ARCH/GARCH经典研究;相关计量方法文献如Hansen GMM思路。)
评论
文章把融资利率比作“温度计”,再延伸到斜率与波动幅度,逻辑比只讲涨跌更到位。尤其强调回报分布偏态和尾部风险,读完不敢轻易忽略极端行情。
我喜欢它把“资金配比”当成核心自变量,用权益回报≈(资产收益×杠杆)−(融资成本)搭骨架。这样能直观看到利率变化为什么会改写净收益结构。
文中提到GARCH、情景分析和蒙特卡洛来刻画回报形状,比单纯讲预期收益可靠。尤其是“期望不错但极端下损失概率抬升”的结论很警醒。
“审计清单”这段很形象:关注利率变化的幅度频率、波动状态切换、权益缓冲和流动性约束。把风险讲成可核对的变量,确实更像研究而不是口号。